
Digitālie rīki gudrākām veikala izvēlēm
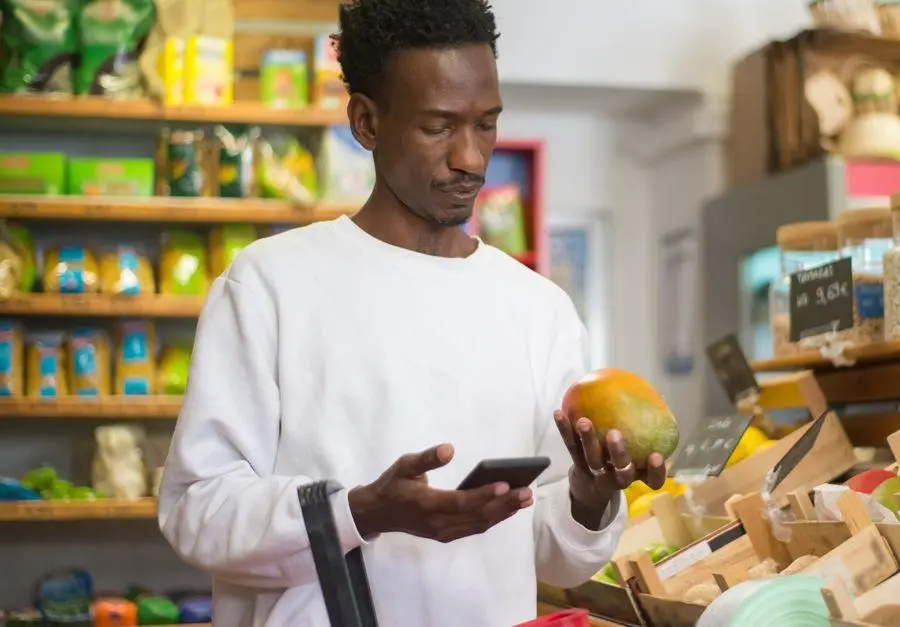
Lielveikalu piedāvājumi var palīdzēt samazināt ikdienas tēriņus, taču tikai tad, ja tie tiek salīdzināti ar reālajām vajadzībām. Digitālie rīki ļauj ātrāk pamanīt cenas, kuponus un personiskos piedāvājumus. Svarīgākais ir neveidot pirkumu grozu pēc katra paziņojuma telefonā. Skaidra sistēma palīdz izmantot izdevīgus piedāvājumus, nepērkot nevajadzīgas lietas. Digitālā sistēma akciju izvēlei Digitālie rīki ir noderīgi, ja tie palīdz pieņemt lēmumu, nevis rada…
Vai visas atlaides patiesi nozīmē ietaupījumu
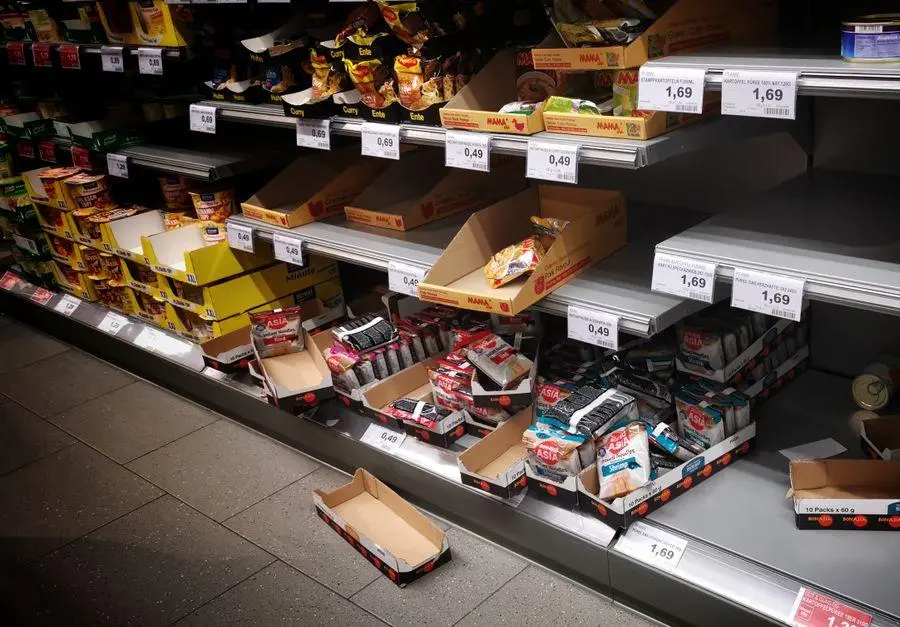
Spilgta cenu zīme var radīt sajūtu, ka izdevīgs pirkums ir pašsaprotams. Tomēr atlaide ietaupa naudu tikai tad, ja prece ir vajadzīga un tās cena patiešām ir zemāka par ierasto. Gudrs pircējs vērtē ne tikai atlaides procentu, bet arī cenu par vienību, produkta lietderību un savu budžetu. Šāda pieeja palīdz izvairīties no pirkumiem, kas šķiet izdevīgi tikai veikala plauktā. Kad atlaide…
Kā plānot pirkumus lielveikalos gudrāk
Lielveikala apmeklējums var būt gan pārdomāts ikdienas uzdevums, gan neplānots tēriņu avots. Atšķirību bieži nosaka nevis cenu līmenis, bet gan tas, vai pirkumiem ir skaidrs plāns. Gudra iepirkšanās nenozīmē atteikties no kvalitatīviem produktiem vai katru centu skaitīt pie kases. Tā palīdz pieņemt mierīgākus lēmumus, izmantot izdevīgus piedāvājumus un saglabāt kontroli pār mājsaimniecības budžetu. Ko nozīmē iepirkšanās sistēma Iepirkšanās sistēma ir…
Izpārdošanas psiholoģija un tava nauda
Izpārdošana ietaupa naudu tikai tad, ja pirkums būtu vajadzīgs arī bez spilgtās cenas zīmes. Pretējā gadījumā atlaide kļūst par iemeslu iztērēt vairāk, nevis par iespēju saglabāt budžetu. Masu entuziasms ietekmē ne tikai investīciju lēmumus, bet arī ikdienas iepirkšanos. Ja šķiet, ka visi steidzas izmantot piedāvājumu, ir viegli aizmirst savu sākotnējo plānu. Kas ir izpārdošanas psiholoģija Izpārdošanas psiholoģija izmanto emocijas un…
Gudra iepirkšanās sākas ar plānu
Augošas ikdienas izmaksas liek rūpīgāk izvērtēt, kur nonāk katrs eiro. Gudra iepirkšanās nenozīmē atteikties no visa, bet gan pieņemt lēmumus, kas dod vairāk vērtības par iztērēto naudu.
To spilgti rāda jauniešu finanšu paradumu aptauja. 45% jauniešu samazina izdevumus izklaidei un tikpat aktīvi meklē atlaides, bet 40% izvairās no spontāniem pirkumiem. Šie paradumi ir noderīgi ikvienam, kurš vēlas ilgtermiņā stiprināt savu finanšu situāciju.
Apzināta iepirkšanās ikdienā
Apzināta iepirkšanās sākas pirms došanās uz veikalu vai interneta vietnes atvēršanas. Tā palīdz salāgot pirkumus ar reālajām vajadzībām un pieejamo budžetu.
Vajadzība pirms vēlmes
Apzināts pircējs vispirms noskaidro, vai prece patiešām ir vajadzīga tieši tagad. Šāds jautājums palīdz atšķirt praktisku pirkumu no īslaicīgas vēlmes.
Tas nenozīmē, ka izklaidei vai patīkamām lietām budžetā nav vietas. Būtiski ir noteikt to robežu jau iepriekš, nevis pieņemt lēmumu tikai veikala piedāvājuma ietekmē.
Vērtība pārsniedz cenu
Zemākā cena ne vienmēr ir izdevīgākais risinājums. Jāvērtē, vai prece būs lietojama, vai tās daudzums atbilst vajadzībai un vai pirkums netiks dublēts.
Atlaide ir vērtīga tad, ja tā samazina plānota pirkuma izmaksas. Ja atlaide pamudina iegādāties nevajadzīgu preci, tā neveido ietaupījumu.
Paradumi veido rezultātu
Finansiālo stabilitāti biežāk ietekmē ikdienas izvēles, nevis viens liels pirkums. Regulāra cenu salīdzināšana, atlaižu pamanīšana un atteikšanās no spontāniem tēriņiem veido skaidrāku naudas plūsmu.
Šāda pieeja ir īpaši aktuāla laikā, kad daļa cilvēku meklē papildu vai labāk apmaksātu darbu. Pārdomāti tēriņi ļauj esošos ienākumus izmantot mērķtiecīgāk.
Iepirkšanās plāns praksē
Lai iepirkšanās kļūtu izdevīgāka, tai nav jābūt sarežģītai. Pietiek ar dažiem atkārtojamiem soļiem pirms pirkuma un tā laikā.
Sastādiet konkrētu sarakstu
Pirms iepirkšanās pierakstiet nepieciešamās preces un aptuveni nosakiet, cik daudz esat gatavs tērēt. Saraksts samazina iespēju grozā pievienot lietas, kas sākotnēji nebija plānotas.
Pārskatiet arī to, kas jau ir mājās. Tas palīdz neiegādāties vienu un to pašu atkārtoti tikai tāpēc, ka prece nebija redzama vai atcerēta.
Salīdziniet pirms maksāšanas
Ja pirkums nav steidzams, salīdziniet piedāvājumus un atlaides vairākās vietās. Tas ir īpaši noderīgi precēm, kuras pērkat regulāri vai lielākā apjomā.
Svarīgi salīdzināt līdzvērtīgus piedāvājumus, nevis tikai spilgtāko atlaižu procentu. Praktiska izvēle ir tā, kas atbilst jūsu vajadzībai un budžetam.
Neļaujiet atlaidei lemt
Bieža kļūda ir pirkt tikai tāpēc, ka piedāvājums šķiet izdevīgs. Atlaide pati par sevi nav iemesls tēriņam, ja prece netiks izmantota.
Vēl viena kļūda ir spontānu pirkumu neuzskatīšana par nozīmīgiem. Tieši mazi, regulāri neplānoti izdevumi var apgrūtināt iespēju atlicināt naudu svarīgākiem mērķiem.
Ietaupījumu piemēri ikdienā
.
Gudra iepirkšanās nav tikai teorija. Tā ir redzama konkrētos ikdienas lēmumos. Katrs piemērs balstās uz vienkāršu principu. Vispirms plānot, pēc tam pirkt.
Pārtikas grozs nedēļai
Pircējs pirms veikala apskata mājās pieejamos produktus un izveido maltīšu plānu. Veikalā viņš izvēlas tikai sarakstā iekļauto, vienlaikus izmantojot atlaidi produktam, ko tik un tā bija paredzēts iegādāties.
Rezultātā atlaide samazina plānotās izmaksas, nevis palielina pirkumu apjomu. Šāda pieeja arī palīdz izvairīties no dublējošiem pirkumiem.
Apģērba pirkums izpārdošanā
Ieraudzot sezonas izpārdošanu, pircējs vispirms pārbauda, vai viņam tiešām trūkst konkrētās preces. Viņš izvērtē, vai apģērbs būs noderīgs ikdienā, nevis tikai labi izskatīsies atlaižu sadaļā.
Ja prece atbilst iepriekš noteiktai vajadzībai, atlaide kļūst par ieguvumu. Ja tā nav vajadzīga, nepirkšana ir lielāks ietaupījums nekā jebkurš cenu samazinājums.
Pirkums pēc pārdomu pauzes
Pircējs pamana interesantu piedāvājumu internetā, bet nesteidzas veikt pasūtījumu. Viņš atgriežas pie lēmuma vēlāk un izvērtē, vai vēlme nav zudusi.
Šī pauze palīdz mazināt spontānu pirkumu risku. Ja prece pēc pārdomām joprojām ir vajadzīga un iekļaujas budžetā, lēmums būs daudz pamatotāks.
Nākamais pirkums ar plānu
.
Sāciet ar vienu ieradumu. Pirms nākamā pirkuma uzrakstiet sarakstu un nosakiet pieļaujamo summu. Pēc tam vērojiet, kuri pirkumi patiešām sniedz vērtību un kuri rodas tikai piedāvājuma ietekmē.
Atlaides, cenu salīdzināšana un pārdomu pauze ir praktiski rīki, kas palīdz saglabāt kontroli pār ikdienas tēriņiem. Jo biežāk tos izmantosiet, jo vieglāk būs pieņemt lēmumus, kas atbalsta jūsu ilgtermiņa finanšu mērķus.
Nomaksa bez procentiem vai investēšana
Nomaksa bez procentiem var šķist vienkāršs veids, kā iegādāties vajadzīgo uzreiz un saglabāt naudu citām vajadzībām. Taču gudrs lēmums sākas ar jautājumu, vai ikmēneša maksājums patiešām iederas budžetā.
Pieaugošas ikdienas izmaksas liek rūpīgāk vērtēt pirkumus, meklēt atlaides un izvairīties no spontāniem tēriņiem, kā rāda jauniešu paradumu aptauja. Nomaksa var palīdzēt saglabāt finanšu elastību, tomēr tā nedrīkst kļūt par iemeslu pirkt vairāk, nekā var atļauties.
Ko nozīmē nomaksa bez procentiem
Nomaksa bez procentiem paredz, ka pirkuma summa tiek sadalīta vairākos maksājumos bez papildu procentu maksas. Tā ir noderīga tikai tad, ja visi līguma nosacījumi ir saprotami un maksājumi ir plānoti.
Kad 0% piedāvājums ir izdevīgs
Šāds piedāvājums var būt izdevīgs, ja prece ir nepieciešama tagad, bet tās pilnu cenu varētu samaksāt arī uzreiz. Pirms lēmuma pieņemšanas ir vērts noskaidrot, kur salīdzināt kredītus, lai redzētu arī citas finansēšanas iespējas.
Nauda paliek citām vajadzībām
Sadalot pirkumu vairākos maksājumos, daļu naudas iespējams paturēt neparedzētiem izdevumiem vai uzkrājumam. Tas var būt saprātīgi, ja saglabātā summa netiek iztērēta citiem spontāniem pirkumiem.
Investēšana nav garantēta peļņa
Ideja par brīvo naudu ieguldīt var būt pievilcīga, taču ieguldījumu vērtība var gan pieaugt, gan samazināties. Piemēram, obligāciju fonda vērtības pieaugums neatceļ risku un nav apsolījums par tādu pašu rezultātu nākotnē.
Kā izvērtēt pirkumu praksē
Lēmumu nosaka ne tikai procentu likme, bet arī pirkuma nepieciešamība, termiņš un ikmēneša budžets. Visdrošāk ir izvērtēt maksājumu pirms līguma parakstīšanas, nevis pēc pirmā rēķina saņemšanas.
Pārbaudi pilnu pirkuma cenu
Salīdzini preces cenu nomaksā ar cenu, maksājot uzreiz, un izlasi līguma nosacījumus. Pārliecinies, ka nav papildu maksas, kas palielina kopējo pirkuma cenu.
Rēķini ikmēneša slodzi
Pat neliels maksājums kļūst apgrūtinošs, ja vienlaikus ir vairāki pirkumi uz nomaksu. Lai saglabātu kontroli, noder principi, kas palīdz sakārtot saistības un neļaut ikmēneša maksājumiem pārsniegt budžeta iespējas.
Neaizstāj uzkrājumu ar nomaksu
Nomaksa neatrisina situāciju, kurā nav līdzekļu neparedzētiem izdevumiem. Vispirms ir svarīgi novērtēt, vai pēc ikmēneša maksājuma veikšanas paliks pietiekami naudas ikdienai.
Trīs ikdienas izvēļu piemēri
Praktiski piemēri palīdz nošķirt izdevīgu maksājumu sadalīšanu no nevajadzīga finansiāla riska. Katrā situācijā svarīgākais ir pirkuma mērķis un spēja to apmaksāt arī tad, ja mainās ienākumi vai izdevumi.
Nepieciešama veļas mašīna
Ja vecā veļas mašīna salūzusi un jaunā ir vajadzīga ikdienai, nomaksa bez procentiem var palīdzēt nesamazināt uzkrājumu vienā reizē. Tas ir pamatoti, ja ikmēneša maksājums ir budžetā un piedāvājumam nav papildu izmaksu.
Viedtālrunis tikai jaunuma dēļ
Ja pašreizējais tālrunis darbojas, jaunas ierīces iegāde uz nomaksu var kļūt par impulsīvu tēriņu. Šādā gadījumā vērtīgāk ir pagaidīt, sakrāt pirkumam vai izvēlēties lētāku modeli.
Brīvie līdzekļi un ieguldījumi
Cilvēks var izvēlēties sadalīt nepieciešamas preces cenu maksājumos un daļu pieejamo līdzekļu turēt uzkrājumā vai ieguldīt. Taču ieguldīšanai jābūt apzinātam ilgtermiņa lēmumam, nevis mēģinājumam ātri nopelnīt uz nenomaksāta pirkuma rēķina.
Lēmums, kas sargā budžetu
Nomaksa bez procentiem ir noderīgs rīks, ja tā palīdz iegādāties nepieciešamo, neapdraudot ikdienas budžetu. Tā nav automātiski izdevīga, ja pirkums nav vajadzīgs vai maksājumi jau veido pārāk lielu saistību slodzi.
Pirms izvēles salīdzini pilno cenu, pārbaudi līguma nosacījumus un aprēķini ikmēneša maksājuma ietekmi. Finansiāli stiprāks lēmums ir tas, kas ļauj gan izmantot ērtu piedāvājumu, gan saglabāt vietu uzkrājumam un ilgtermiņa mērķiem.