Iepirkšanās akcijas mūs māca salīdzināt cenas un nosacījumus, bet līdzīga loģika noder arī finanšu pasaulē, kur akcijas var nozīmēt ne tikai atlaidi veikalā, bet arī vērtspapīru piedāvājumu. Banku un nebanku aizdevēju sektors pēdējos gados strauji attīstās, un līdz ar to biežāk parādās dažādi akciju (share) piedāvājumi investoriem.
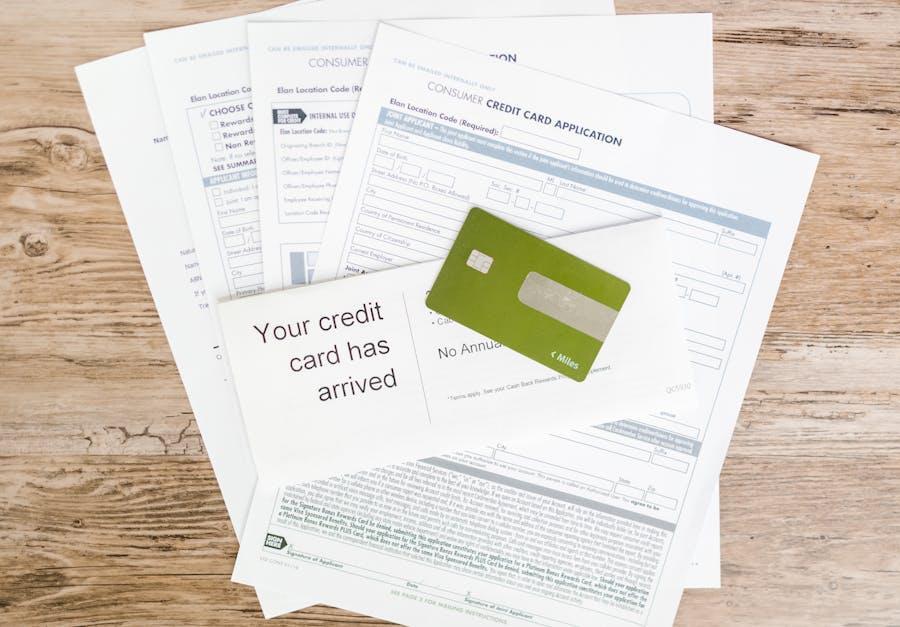
Galvenais jautājums ir, kā objektīvi izvērtēt nebanku aizdevēju akciju piedāvājumus, lai lēmums balstītos datos, nevis emocijās. Kā praktisku piemēru šajā rakstā izmantosim nebanku kredītkartes, jo tās labi parāda, kā aizdevējs pelna un kādi riski var slēpties aiz ērtības.
Kas ir banku un nebanku aizdevēju akciju piedāvājumi un kāpēc tie ir nozīmīgi investoram
Akciju piedāvājums, piemēram, IPO vai jauna emisija, nozīmē, ka uzņēmums piesaista kapitālu, pārdodot daļu īpašumtiesību investoriem. Aizdevēju gadījumā tas bieži ir saistīts ar izaugsmes finansēšanu, kapitāla rezervju stiprināšanu vai esošo saistību pārfinansēšanu.
Praktiski tas nozīmē, ka tu neiegādājies konkrētu kredītproduktu, bet gan uzņēmumu, kas no šiem produktiem pelna. Tāpēc būtiski saprast, no kā veidojas peļņa, cik stabila tā ir un cik dārgi uzņēmumam izmaksā piesaistīt un apkalpot klientus.
Akciju cena atspoguļo ne tikai šodienas rezultātus, bet arī nākotnes gaidas. Jo lielākas cerības uz izaugsmi, jo lielāka nozīme ir investoru uztverei par risku un tirgus situāciju.
Ko investori patiesībā iegādājas
Pērkot aizdevēja akcijas, tu iegūsti tiesības uz daļu no nākotnes peļņas, nevis garantētu procentu ienākumu kā depozītā. Tas nozīmē, ka akciju vērtību būtiski ietekmē gaidas par izaugsmi, riskiem un kopējo ekonomikas fonu.
Tirgus psiholoģijas lomu labi ilustrē doma, ka tirgu veido atšķirīgi viedokļi un gaidas, kā skaidrots rakstā par kas veido tirgu. Tev kā privātam investoram tas nozīmē balstīties kritērijos, nevis mēģināt paredzēt pūļa emocijas.
Kāpēc nebanku kredītkartes ir piemērots piemērs analīzei
Nebanku kredītkartes ir viegli saprotams biznesa modelis, kur ienākumi rodas no procentiem, komisijām un partneru maksājumiem. Tajā pašā laikā tās ir jutīgas pret klientu maksātspēju un ekonomikas cikla svārstībām.
Ja tu saproti, kā kredītkarte pelna ikdienā un kādos brīžos sāk pieaugt nemaksājumi, tev ir vieglāk izvērtēt arī uzņēmuma akciju piedāvājuma solījumus. Šī izpratne palīdz atšķirt stabilu modeli no pārlieku optimistiskiem scenārijiem.
Kā atšķirt akciju piedāvājumu no atlaides sajūtas
Ikdienā vārds akcija bieži nozīmē īslaicīgu atlaidi, bet finanšu tirgos tas apzīmē īpašumtiesību daļu uzņēmumā. Šī terminoloģijas pārklāšanās var radīt nepamatotu izdevīguma sajūtu.
Līdzīgi kā tas aprakstīts rakstā par iepirkšanās stratēģiju, arī investīcijās svarīgs ir sistēmisks skatījums. Cena pati par sevi vēl nepasaka, vai piedāvājums ir labs ilgtermiņā.
Kā izvērtēšana darbojas praksē un kur visbiežāk kļūdās
Objektīva izvērtēšana sākas ar vienkāršu rāmi, kurā jāizvērtē, kā uzņēmums pelna, kādi ir galvenie riski, kādam mērķim nepieciešams kapitāls un kādas ir alternatīvas. Ja tu spēj skaidri atbildēt uz šiem jautājumiem, lēmums kļūst strukturētāks un mierīgāks.
Nebanku aizdevēju gadījumā īpaši svarīgi ir saprast pieprasījuma stabilitāti un klientu piesaistes izmaksas. Papildus vērts izvērtēt arī to, kā tirgū tiek pozicionēti jaunākie ātrie kredīti, jo agresīvas kampaņas var ietekmēt gan klientu kvalitāti, gan uzņēmuma risku profilu.
Lēmumu ieteicams skatīt arī scenāriju griezumā, ne tikai optimistiskajā versijā. Jautājums nav, vai viss ies labi, bet gan kas notiks, ja apstākļi pasliktināsies.
Praktisks kontrolsaraksts pirms ieguldījuma
Sāc ar jautājumu, kāpēc uzņēmumam nepieciešams kapitāls, piemēram, izaugsmei, drošības spilvenam, parādu segšanai vai akcionāru iziešanai. Pēc tam pārbaudi, vai izaugsmes stāsts ir balstīts reālā tirgus pieprasījumā un uzņēmuma kapacitātē.
Uzdod sev trīs konkrētus jautājumus, kas notiek ar peļņu, ja pieaug nemaksājumi, kas notiek, ja finansējums kļūst dārgāks, un kas notiek, ja regulējums kļūst stingrāks. Ja atbildes ir neskaidras, tas ir signāls papildu izpētei, nevis steigai.
Biežākā kļūda, sajaukt apgrozījumu ar peļņu un naudas plūsmu
Aizdevējs var strauji palielināt izsniegto kredītu apjomu, bet vienlaikus uzņemties lielāku risku. Agresīva izaugsme nereti nozīmē elastīgākus nosacījumus klientiem un augstāku nemaksājumu iespējamību.
Turklāt peļņa uz papīra var atšķirties no reālās naudas plūsmas, ja klienti kavē maksājumus. Līdzīga loģika aprakstīta arī rakstā par peļņu un izmaksām, kur uzsvērts, ka ieņēmumi vien negarantē stabilu rezultātu.
Biežākā kļūda, izdevīguma efekts un FOMO
Laikā ierobežots piedāvājums ar skaļu mārketingu var radīt sajūtu, ka iespēja drīz pazudīs. Šī emocija bieži noved pie sasteigtiem lēmumiem.
Praktisks pretlīdzeklis ir 24 līdz 72 stundu pauze un saraksts ar trim argumentiem par un trim pret, balstoties faktos. Ja argumenti par balstās sajūtās, bet pret ir konkrēti riski, tas palīdz pieņemt līdzsvarotāku lēmumu.
Kā pieņemt pārdomātu lēmumu par aizdevēju akcijām
Nebanku aizdevēju akciju piedāvājumu izvērtēšana prasa saprast biznesa mehānismu aiz reklāmas. Ienākumu avoti, riski, kapitāla izmantošanas mērķis un uzņēmuma rīcība sarežģītos apstākļos ir svarīgāki par skaļiem solījumiem.
Praktiska pieeja ir vienkārša, skaidrs mērķis kapitālam, saprotama peļņas loģika, pārbaudāmi riski un apzināta pauze pirms lēmuma. Ja kāds no šiem elementiem trūkst, stratēģiski gudrs solis bieži ir nogaidīt un turpināt vērot.